

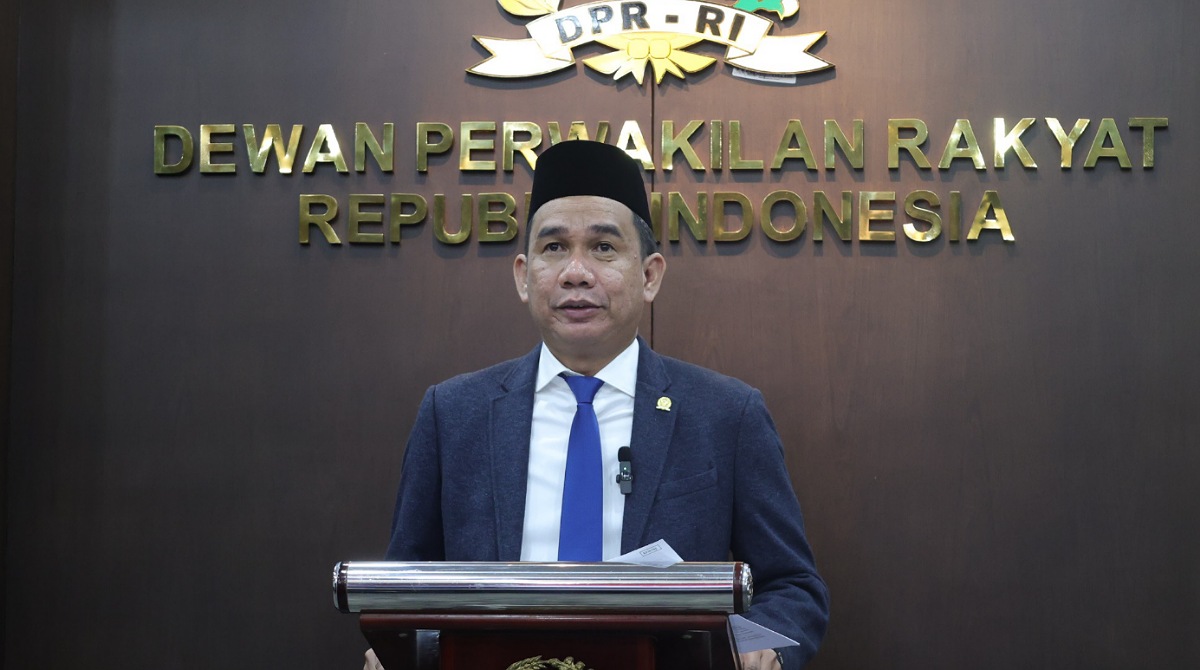
RUANG.NEWS JAKARTA – DPR RI menegaskan bahwa kewenangan konstitusional untuk memeriksa dan menetapkan adanya kerugian keuangan negara tetap berada pada Badan Pemeriksa Keuangan (BPK).
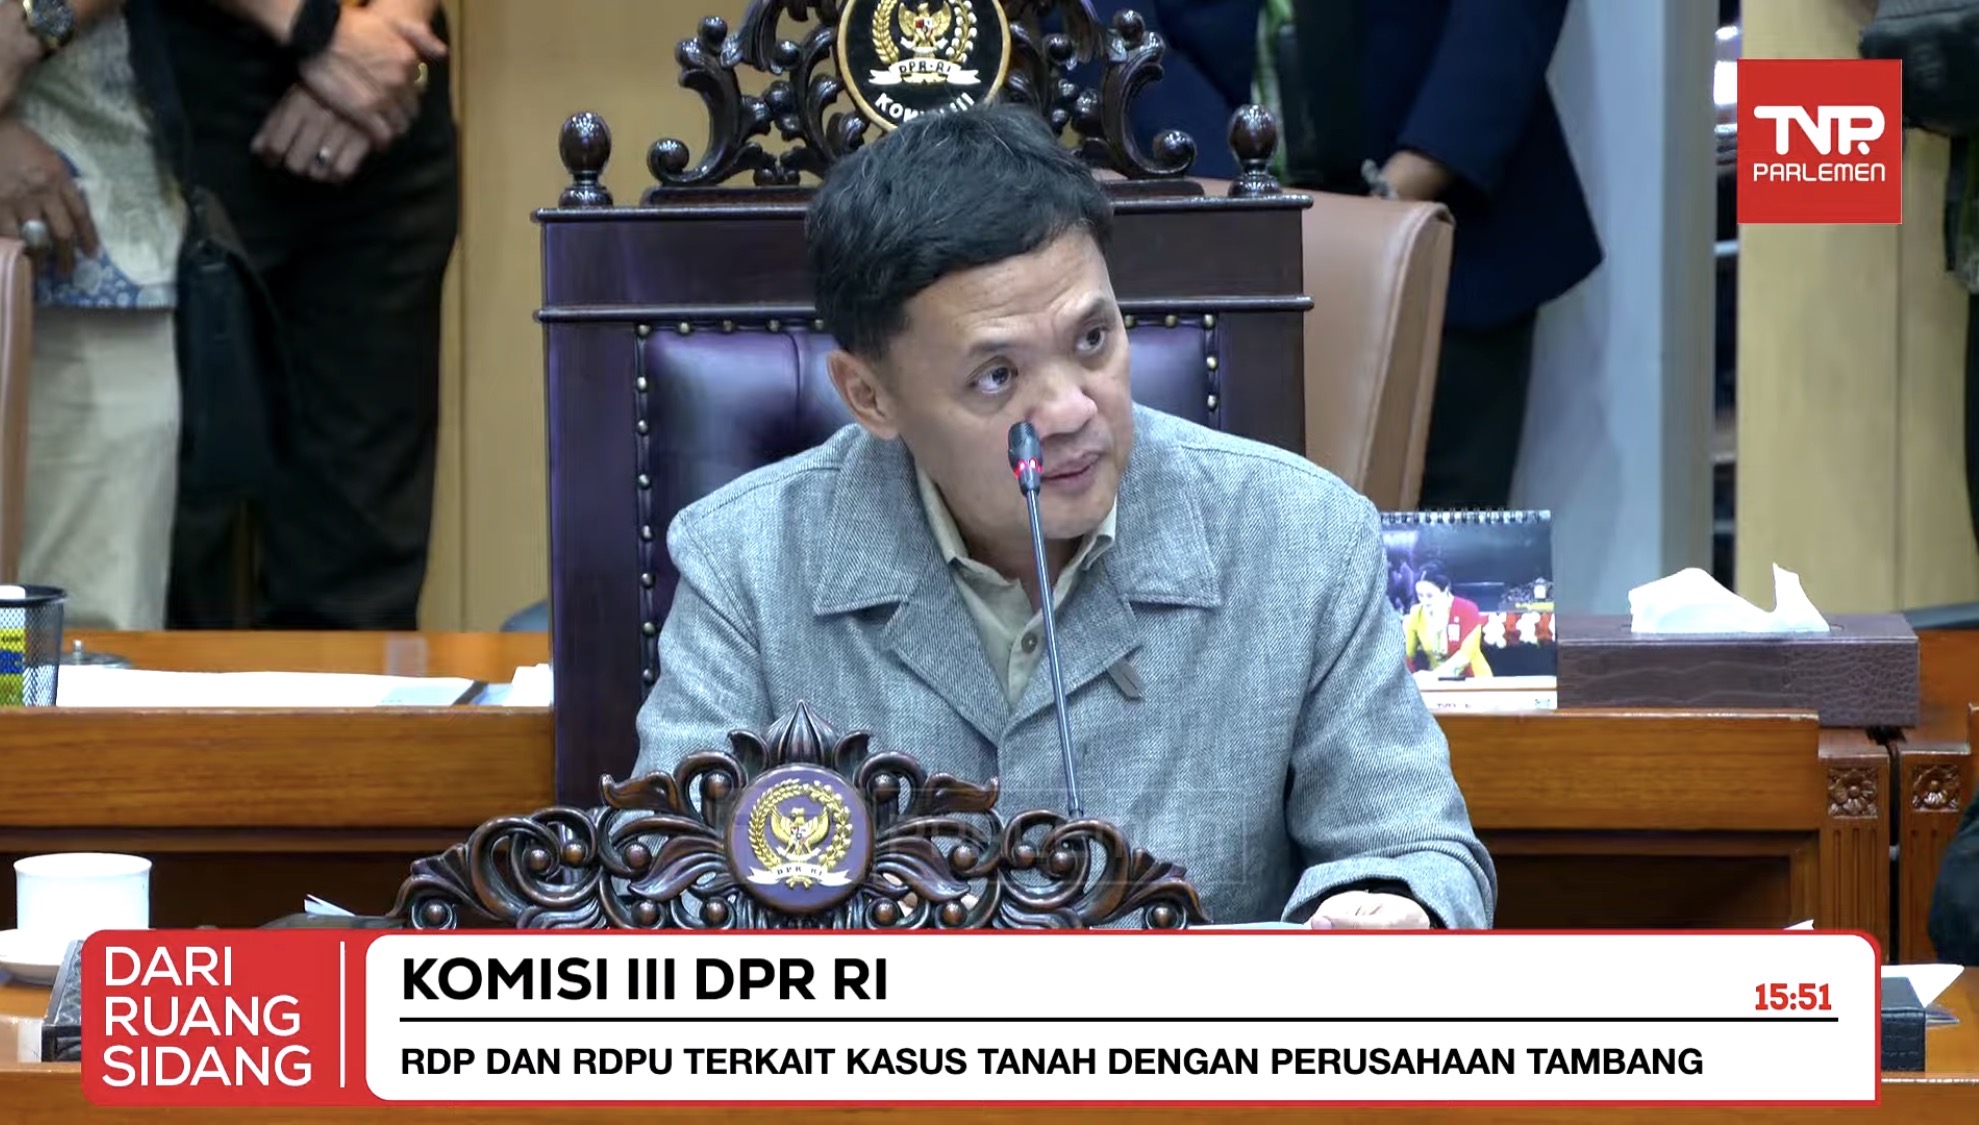
Penegasan tersebut disampaikan dalam sidang pengujian materiil Penjelasan Pasal 603 Undang-Undang Nomor 1 Tahun 2023 tentang Kitab Undang-Undang Hukum Pidana (KUHP) di Mahkamah Konstitusi, Rabu (22/7/2026).
Dilansir dari dpr.go.id, Kuasa DPR RI, Rudianto Lallo, mengatakan kewenangan tersebut merupakan amanat Pasal 23E Undang-Undang Dasar Negara Republik Indonesia Tahun 1945.
Menurut dia, keterlibatan Badan Pengawasan Keuangan dan Pembangunan (BPKP), inspektorat, maupun ahli independen dalam proses penyidikan tidak menggeser kewenangan konstitusional BPK.
Ia menjelaskan, sesuai Putusan Mahkamah Konstitusi Nomor 31/PUU-X/2012, aparat penegak hukum, seperti Komisi Pemberantasan Korupsi (KPK) dan Kejaksaan, dapat berkoordinasi dengan BPKP, instansi terkait, atau ahli untuk mendukung kebutuhan teknis penyidikan. Hasil pemeriksaan tersebut kemudian disampaikan kepada instansi yang berwenang.
“Pelibatan BPKP, inspektorat jenderal atau badan yang mempunyai fungsi yang sama pada masing-masing instansi pemerintah, bahkan pihak lain maupun ahli dilakukan untuk mendukung kebutuhan teknis penyidikan, terutama mempercepat pengumpulan alat bukti dan pendalaman perkara,” ujar Rudianto dalam keterangan resminya.
“Namun, mekanisme tersebut tidak mengubah kedudukan BPK sebagai lembaga negara yang secara konstitusional berwenang melakukan pemeriksaan pengelolaan dan tanggung jawab keuangan negara serta menetapkan adanya kerugian negara,” lanjutnya.
Selain menegaskan batas kewenangan lembaga audit, DPR juga memberikan penjelasan mengenai sistem pembuktian dalam perkara pidana korupsi.
Menurut DPR, masih terdapat anggapan di masyarakat bahwa hasil audit kerugian negara secara otomatis membuat terdakwa dipastikan bersalah di pengadilan.
Pandangan tersebut, menurut DPR, tidak tepat karena hukum acara pidana di Indonesia menganut sistem pembuktian negatif (negatief wettelijk bewijsstelsel). Dalam sistem tersebut, tidak ada satu pun alat bukti yang memiliki kekuatan mengikat secara mutlak terhadap hakim.
DPR menjelaskan, laporan hasil audit BPK merupakan salah satu alat bukti yang harus dinilai bersama dengan keterangan saksi, pendapat ahli, dan alat bukti lain yang diajukan dalam persidangan.
“Sekalipun hasil audit digunakan untuk menerangkan adanya dan besarnya kerugian keuangan negara sebagai unsur dalam tindak pidana korupsi, hakim tetap berkewajiban menilai kekuatan pembuktiannya secara bersama-sama dengan alat bukti lain yang diajukan dalam persidangan,” kata Rudianto.
DPR juga menegaskan bahwa perubahan paradigma kerugian negara dari potential loss menjadi actual loss atau kerugian nyata tidak mengubah mekanisme peradilan pidana.
Penentuan ada atau tidaknya tindak pidana korupsi tetap menjadi kewenangan independen majelis hakim berdasarkan seluruh fakta dan alat bukti yang terungkap dalam persidangan.(***)